Contexte et enjeu de la transmission des PME au Maroc
Depuis plusieurs années, le Maroc s’engage dans un processus profond de modernisation de son environnement des affaires, visant à dynamiser son tissu économique. La transmission des Petites et Moyennes Entreprises (PME) marocaines occupe une place centrale dans ces réflexions, en raison de l’importance de ces structures dans l’économie nationale. Les PME et Très Petites Entreprises (TPE) constituent l’ossature du secteur privé au Maroc, et leur pérennité dépend en grande partie de la qualité et de l’efficacité des mécanismes de transmission. Qu’il s’agisse d’une Société à Responsabilité Limitée (SARL) avec un capital minimum fixé à 10 000 dirhams marocains (MAD) ou d’une Société Anonyme (SA) régie par la Loi 17-95 modifiée, les dirigeants sont aujourd’hui confrontés à un cadre législatif et réglementaire en perpétuelle évolution.
Le Maroc a entrepris une série de réformes législatives et fiscales qui modifient progressivement les pratiques tant des cédants que des repreneurs, à l’échelle nationale. Ces transformations impactent directement la transmission d’entreprise, une opération essentielle à la continuité et à la croissance des PME.
Transmission de PME au Maroc : les réformes clés à connaître – business – analyse financière business
Les grands axes des réformes récentes pour les PME marocaines
Les réformes mises en œuvre s’articulent autour de trois axes majeurs, visant à renforcer la compétitivité des entreprises tout en facilitant leur développement :
Allègement des contraintes structurelles : Les législateurs ont révisé plusieurs seuils réglementaires qui freinaient la croissance naturelle des PME. L’objectif est d’éliminer les obstacles administratifs qui empêchaient ces entreprises de dépasser certains paliers, facilitant ainsi leur passage à une taille intermédiaire.
Mobilisation de l’épargne vers le financement productif : Pour améliorer l’accès des PME aux ressources financières, des dispositifs incitatifs ont été instaurés afin de canaliser l’épargne des ménages et des investisseurs institutionnels vers le capital des entreprises. Le développement du financement participatif et la réforme des produits d’épargne longue sont des exemples concrets de cette orientation, avec un rôle accru de l’Autorité Marocaine du Marché des Capitaux (AMMC) dans la régulation et la supervision de ces flux financiers.
Amélioration du partage de la valeur en interne : L’encouragement à la participation des collaborateurs aux résultats de l’entreprise est un levier important sur le plan social et économique. Des dispositifs adaptés aux spécificités des PME marocaines permettent de fidéliser les talents et créent les conditions favorables à une transmission harmonieuse à moyen terme.
Impact concret des réformes sur la transmission des PME
Les réformes influencent directement les opérations de cession d’entreprise au Maroc. Parmi les avancées majeures figure la simplification des procédures collectives. Notamment, la liquidation judiciaire peut désormais s’effectuer via une procédure accélérée dont la durée varie selon la taille et le chiffre d’affaires des sociétés concernées. Cette mesure vise à assouplir le traitement des échecs entrepreneuriaux, en offrant aux dirigeants la possibilité de rebondir plutôt que d’être définitivement pénalisés.
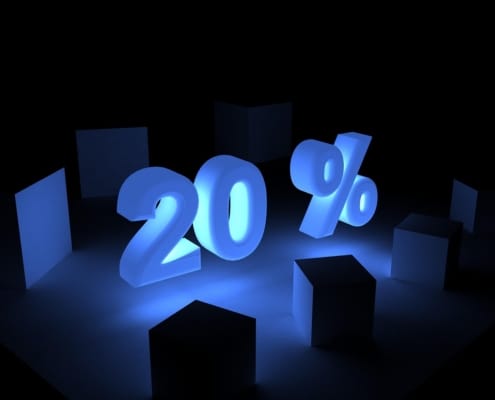
Sur le plan fiscal, l’imposition des plus-values issues de la cession de titres a été révisée à compter de 2024. Ainsi, un taux de 20 % s’applique pour les titres détenus depuis moins de trois ans, tandis que ce taux est ramené à 15 % pour les titres détenus au-delà de cette période. Cette distinction encourage la détention à plus long terme et la stabilité des participations.
En outre, pour les groupes d’entreprises souhaitant procéder à des restructurations via des apports ou des fusions, le régime de neutralité fiscale prévu à l’article 162 du Code Général des Impôts (CGI) marocain constitue un dispositif important, sous réserve du respect des conditions imposées par l’administration fiscale.
Les spécificités liées aux cédants non résidents et aux transmissions employeurs-salariés
Les cédants résidents en France peuvent également bénéficier du cadre réglementaire bilatéral, notamment grâce à la convention fiscale signée entre le Maroc et la France en 1970. Cette convention prévoit notamment des retenues à la source réduites sur certains revenus, et clarifie les modalités d’imposition en cas de double résidence fiscale ou de cession transfrontalière, apportant ainsi une sécurité juridique appréciable dans ces situations complexes.
Par ailleurs, les dispositifs visant à favoriser la reprise par les salariés ont été renforcés. La suppression des seuils minimaux d’effectifs pour accéder à certains mécanismes de crédit facilite la diffusion de ce mode de transmission encore peu développé au Maroc. Cette dynamique est porteuse d’un fort potentiel de croissance et de dynamisme économique à moyen terme.
Réglementation des changes et compétences juridictionnelles en cas de litige
Il est important de souligner que toute opération de cession d’entreprise impliquant des flux financiers sortants doit respecter la réglementation des changes en vigueur, administrée par l’Office des Changes. Cette contrainte est souvent méconnue lors des premières phases de négociation et peut avoir un impact significatif sur le calendrier et la structuration de l’opération, surtout lorsque l’acquéreur ou le cédant est établi à l’étranger.
En cas de litige relatif à l’exécution d’un protocole de cession, les tribunaux compétents sont généralement les Tribunaux de commerce, principalement situés à Casablanca, Rabat, Marrakech, Tanger ou Fès, selon le siège social de la société concernée. Cette compétence juridictionnelle spécialisée assure un traitement adapté des conflits inhérents aux opérations commerciales.
Conclusion : l’importance de l’anticipation dans un cadre en mutation
Qu’il s’agisse d’une SARL dont les parts sociales sont valorisées en dirhams marocains ou d’une SA cotée sur un marché réglementé, l’anticipation est désormais indispensable. La connaissance des évolutions législatives, fiscales et réglementaires permet aux dirigeants d’optimiser le processus de transmission et de sécuriser les opérations.
Le cadre réglementaire renouvelé au Maroc offre des opportunités concrètes, tant pour les cédants que pour les repreneurs. En s’appuyant sur des experts spécialisés, il devient possible de bénéficier d’un accompagnement sur mesure et de tirer pleinement parti des dispositifs disponibles, contribuant ainsi à la pérennité et au développement du tissu économique national.
Questions fréquentes — Transmission d’entreprise au Maroc
Questions fréquentes sur la transmission d’entreprise au Maroc
Depuis 2002, nous accompagnons les dirigeants marocains dans la cession, succession et acquisition de PME, en toute confidentialité.
Combien de temps dure une cession d’entreprise ?
6 à 12 mois selon la taille de l’entreprise, la préparation et le type de repreneur.
Quels honoraires ?
Honoraires de préparation + success fee au closing.
Premier échange confidentiel offert.
Comment organiser la transmission d'une PME marocaine en cédant une minorité à des investisseurs institutionnels tout en conservant le contrôle. Analyse de l'
Nous pouvons demander que les cookies soient réglés sur votre appareil. Nous utilisons des cookies pour nous faire savoir quand vous visitez nos sites Web, comment vous interagissez avec nous, pour enrichir votre expérience utilisateur, et pour personnaliser votre relation avec notre site Web.
Cliquez sur les différentes rubriques de la catégorie pour en savoir plus. Vous pouvez également modifier certaines de vos préférences. Notez que le blocage de certains types de cookies peut avoir une incidence sur votre expérience sur nos sites Web et les services que nous sommes en mesure d'offrir.
Cookies Web Essentiels
Ces cookies sont strictement nécessaires pour vous fournir des services disponibles sur notre site Web et d'utiliser certaines de ses fonctionnalités.
Puisque ces cookies sont strictement nécessaires pour livrer le site, vous ne pouvez pas les refuser sans impact sur la façon dont notre site fonctionne. Vous pouvez les bloquer ou les supprimer en changeant les paramètres de votre navigateur et forcer le blocage de tous les cookies sur ce site.
Google Analytics Cookies
Ces cookies recueillent des informations qui sont utilisées soit sous forme agrégée pour nous aider à comprendre comment notre site est utilisé, sur l'efficacité de nos campagnes de marketing, ou pour nous aider à personnaliser notre site Web et l'application pour vous afin d'améliorer votre expérience.
Si vous ne voulez pas que nous suivions votre visite à notre site, vous pouvez désactiver le suivi dans votre navigateur ici:
Autres services externes
Nous utilisons également différents services externes tels que Google WebFonts, Google Maps et les fournisseurs de vidéo externes. Comme ces fournisseurs peuvent collecter des données personnelles comme votre adresse IP, nous vous permettons de les bloquer ici. Veuillez prendre note que cela pourrait fortement réduire la fonctionnalité et l'apparence de notre site. Les modifications prendront effet une fois que vous rechargerez la page.
Paramètres Google webfont:
Paramètres Google Map:
Vimeo et YouTube Video Embeds:
Politique de Confidentialité
Vous pouvez lire plus sur nos cookies et les paramètres de confidentialité en détail sur notre Page de Politique de Confidentialité.