Les fusions-acquisitions créent de la valeur par la détection d'opportunités de croissance inexploitées et la réalisation de synergies opérationnelles. Au Maroc, environ 1 opération sur 5 génère une création de valeur mesurable, grâce à l'optimisation des coûts, l'accès à de nouveaux marchés et l'accélération de la croissance. Les dirigeants qui structurent rigoureusement leur projet avec un expert augmentent significativement leurs chances de succès et de rentabilité du capital investi.
Au Maroc, le marché des fusions et acquisitions connaît une dynamique croissante portée par la transformation structurelle du tissu entrepreneurial national. Que ce soit dans les secteurs de l’agroalimentaire, des télécommunications, des énergies renouvelables ou des services financiers, les opérations de rapprochement entre entreprises marocaines — ou entre acteurs locaux et investisseurs étrangers — se multiplient. Le moteur central de cette tendance ? La création de valeur, qui reste le fil conducteur de toute transaction bien structurée.
Les conseillers spécialisés en fusions et acquisitions disposent d’un regard affûté pour repérer les potentiels de croissance dormants au sein d’une entreprise. Leur rôle consiste à accompagner les dirigeants dans la construction de stratégies de développement ambitieuses, en tirant parti des complémentarités entre sociétés et des effets de levier offerts par le financement structuré.
Fusions et acquisitions au Maroc : le secret de la création de valeur – business – analyse financière business
Pourquoi les fusions-acquisitions génèrent-elles de la valeur au Maroc ?
Les experts M&A agissent comme des catalyseurs entre plusieurs types d’acteurs : les dirigeants en quête de capitaux pour accélérer leur développement, ceux qui font face à des blocages stratégiques, et ceux qui souhaitent céder leur entreprise afin de réorienter leurs liquidités. Ces transactions constituent un levier puissant de création de valeur et de synergies, les deux parties s’inscrivant dans une logique commune d’efficience et de rentabilité accrue.
Prenons l’exemple d’une transmission d’entreprise au sein d’une SARL marocaine : le cédant, tout en se désengageant de l’opérationnel, s’assure de la pérennité de la structure qu’il a bâtie. Le conseiller M&A identifie alors un repreneur disposant des ressources — humaines, financières et managériales — nécessaires pour faire croître l’affaire. Ce repreneur, de son côté, espère dégager un rendement sur les fonds investis, exprimés en dirhams (MAD), supérieur à ce que lui offrirait un placement alternatif, notamment grâce aux synergies opérationnelles et aux économies d’échelle réalisées.
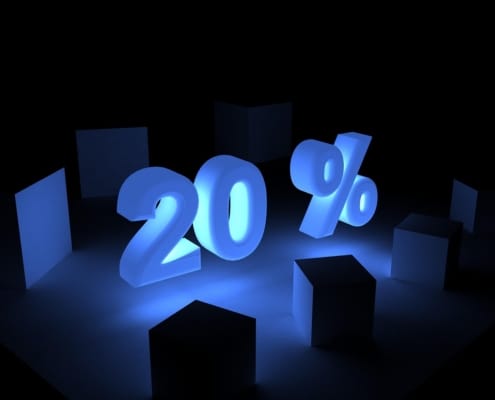
Sur le plan fiscal, il est essentiel que le cédant intègre dès l’amont les incidences de la cession sur sa situation personnelle. La plus-value réalisée lors de la cession de titres de SARL ou de SA marocaine est imposée à 20 % lorsque la durée de détention est inférieure à trois ans, et à 15 % au-delà de trois ans, selon le barème en vigueur en 2024. Cette donnée influence directement la structuration de l’opération et les négociations sur le prix net vendeur exprimé en MAD.
Ces opérations permettent notamment une meilleure valorisation des actifs, une résistance accrue aux chocs sectoriels, une montée en taille rapide, un accès facilité aux compétences clés, ainsi qu’un renforcement des parts de marché et des barrières à l’entrée qui réduisent mécaniquement la pression concurrentielle.
Comment les fusions-acquisitions construisent-elles concrètement de la valeur ?
Le travail d’un expert M&A commence par une analyse stratégique approfondie à partir d’une page blanche. L’identification de deux sociétés complémentaires dont le rapprochement ferait sens ne suffit pas : encore faut-il valider que l’opération crée effectivement de la valeur. Dans la pratique, sur cinq pistes explorées, au moins une aboutit à une transaction réellement génératrice de croissance et d’emplois au sein du tissu économique marocain.
Les opportunités peuvent émerger de l’initiative des conseillers eux-mêmes, qui sensibilisent des investisseurs à des opérations prometteuses, ou directement de dirigeants souhaitant franchir un cap. Dans tous les cas, l’ambition commune est la croissance durable.
Une société peut ainsi accroître ses parts de marché sans effort interne majeur en absorbant un concurrent direct. Ce type d’opération est qualifié de fusion horizontale : une grande entreprise rachète une structure plus petite opérant sur le même segment, élargissant ainsi son offre et sa capacité productive, tandis que l’entité absorbée bénéficie du réseau commercial de l’acquéreur.
La fusion verticale, un outil d’optimisation de la chaîne de valeur
Une entreprise peut également rationaliser ses coûts en intégrant l’un de ses fournisseurs ou distributeurs, renforçant ainsi son pouvoir de négociation tout au long de la chaîne d’approvisionnement. Si elle rachète un fournisseur, elle supprime les marges intermédiaires. Si elle acquiert un distributeur, elle maîtrise ses canaux de livraison à moindre coût. On parle alors de fusion verticale, une approche fréquemment utilisée par les groupes industriels marocains pour consolider leur positionnement concurrentiel.
Le principe fondamental reste constant : la valeur combinée de la nouvelle entité issue de la fusion doit dépasser la somme des valeurs individuelles des deux sociétés prises séparément. Les synergies opérationnelles, financières et les nouvelles structures de coûts sont les leviers qui transforment une addition d’entreprises en une véritable création de valeur. Pour les PME marocaines, les multiples de valorisation se situent généralement entre 3 et 6 fois l’EBITDA, une fourchette reflétant les caractéristiques du marché émergent local.
La dimension fiscale de groupe mérite également une attention particulière lors de la structuration des opérations. Le barème de l’impôt sur les sociétés (IS) marocain, tel qu’applicable en 2024, est progressif : 20 % jusqu’à 300 000 MAD de bénéfice net, 25 % de 300 001 à 1 000 000 MAD, 31 % de 1 000 001 à 100 000 000 MAD, et 35 % au-delà. Cette progressivité influe directement sur les arbitrages de restructuration et sur la valorisation des économies d’impôt attendues post-fusion.
C’est pourquoi les dirigeants qui structurent rigoureusement leurs programmes d’intégration maximisent leurs chances de succès. Recourir à un expert M&A expérimenté, c’est aussi se donner les moyens de convaincre les partenaires financiers, les investisseurs institutionnels, et les autorités de régulation telles que l’AMMC (Autorité Marocaine du Marché des Capitaux) pour les opérations impliquant des entités cotées ou des appels publics à l’épargne.
Les fusions-acquisitions, un moteur de résilience en période de turbulences économiques
Face aux cycles économiques difficiles, les entreprises marocaines les plus agiles adoptent une stratégie proactive de croissance externe pour sortir par le haut des périodes de contraction. Loin de se replier, elles saisissent les opportunités qu’offrent des valorisations plus accessibles pour renforcer leur structure.
Dans ce contexte, les acteurs dotés d’une vision claire en matière de fusions-acquisitions sont les mieux positionnés pour tirer profit de la situation. Se rapprocher d’un concurrent pour conquérir de nouveaux marchés, s’intégrer verticalement pour sécuriser sa chaîne d’approvisionnement, ou encore réaliser une acquisition conglomérale pour diversifier ses risques : toutes ces configurations peuvent être pertinentes selon le profil et les objectifs de l’entreprise. Les zones à statut particulier, telles que Casablanca Finance City (CFC) ou la zone franche de Tanger Med, offrent par ailleurs des régimes fiscaux spécifiques susceptibles d’optimiser la structuration des opérations impliquant des investisseurs étrangers.
Ces opérations — qui peuvent prendre la forme d’une acquisition totale ou partielle de titres d’une société anonyme (SA) ou d’une SARL marocaine — permettent de s’approprier des actifs déjà organisés et opérationnels. Elles constituent également un vecteur de restructuration de groupe, permettant de distinguer les activités rentables des moins performantes, dans le cadre du régime de neutralité fiscale prévu à l’article 162 du Code Général des Impôts marocain. Ce régime, applicable aux opérations de fusion, scission ou apport partiel d’actif, est toutefois subordonné au respect de conditions strictes, notamment l’engagement de conservation des titres reçus en échange et, le cas échéant, l’approbation de l’administration fiscale marocaine. Il est donc vivement recommandé de se faire accompagner par un conseil spécialisé avant de s’en prévaloir.
L’objectif ultime de ces rapprochements demeure la réalisation de synergies — en particulier celles issues des économies inexploitées dans les différentes fonctions de l’entreprise. Sur le plan opérationnel, la mutualisation des processus de production se traduit par une réduction des coûts unitaires, gage d’une meilleure compétitivité. Selon la stratégie retenue, les gains d’efficience peuvent être répercutés sur les prix pour gagner des parts de marché, ou capitalisés pour consolider une position dominante dans un secteur donné.
Il convient de rappeler que toute opération M&A au Maroc s’inscrit dans un cadre réglementaire structuré : la réglementation des changes de l’Office des Changes impose des autorisations préalables pour les flux de capitaux transfrontaliers, tant pour les investissements étrangers entrants que pour le rapatriement des produits de cession. Par ailleurs, les cédants de nationalité française bénéficient des dispositions de la convention fiscale France-Maroc de 1970, qui prévoit notamment des retenues à la source réduites sur les revenus et plus-values rapatriés. En cas de litige ou de contentieux dans le cadre d’une transaction, le Tribunal de commerce compétent est celui du ressort du siège social de la société concernée — par exemple, le Tribunal de commerce de Casablanca pour les sociétés domiciliées à Casablanca, ou les tribunaux locaux correspondants pour celles dont le siège est établi à Rabat, Tanger, Marrakech ou dans toute autre ville du Royaume.
⚡ En 30 secondes
Les fusions-acquisitions créent de la valeur par la détection d'opportunités de croissance inexploitées et la réalisation de synergies opérationnelles. Au Maroc, environ 1 opération sur 5 génère une création de valeur mesurable, grâce à l'optimisation des coûts, l'accès à de nouveaux marchés et l'accélération de la croissance. Les dirigeants qui structurent rigoureusement leur projet avec un expert augmentent significativement leurs chances de succès et de rentabilité du capital investi.
Questions fréquentes — Transmission d’entreprise au Maroc
Questions fréquentes sur la transmission d’entreprise au Maroc
Depuis 2002, nous accompagnons les dirigeants marocains dans la cession, succession et acquisition de PME, en toute confidentialité.
Combien de temps dure une cession d’entreprise ?
6 à 12 mois selon la taille de l’entreprise, la préparation et le type de repreneur.
Quels honoraires ?
Honoraires de préparation + success fee au closing.
Premier échange confidentiel offert.
Comment organiser la transmission d'une PME marocaine en cédant une minorité à des investisseurs institutionnels tout en conservant le contrôle. Analyse de l'
Nous pouvons demander que les cookies soient réglés sur votre appareil. Nous utilisons des cookies pour nous faire savoir quand vous visitez nos sites Web, comment vous interagissez avec nous, pour enrichir votre expérience utilisateur, et pour personnaliser votre relation avec notre site Web.
Cliquez sur les différentes rubriques de la catégorie pour en savoir plus. Vous pouvez également modifier certaines de vos préférences. Notez que le blocage de certains types de cookies peut avoir une incidence sur votre expérience sur nos sites Web et les services que nous sommes en mesure d'offrir.
Cookies Web Essentiels
Ces cookies sont strictement nécessaires pour vous fournir des services disponibles sur notre site Web et d'utiliser certaines de ses fonctionnalités.
Puisque ces cookies sont strictement nécessaires pour livrer le site, vous ne pouvez pas les refuser sans impact sur la façon dont notre site fonctionne. Vous pouvez les bloquer ou les supprimer en changeant les paramètres de votre navigateur et forcer le blocage de tous les cookies sur ce site.
Google Analytics Cookies
Ces cookies recueillent des informations qui sont utilisées soit sous forme agrégée pour nous aider à comprendre comment notre site est utilisé, sur l'efficacité de nos campagnes de marketing, ou pour nous aider à personnaliser notre site Web et l'application pour vous afin d'améliorer votre expérience.
Si vous ne voulez pas que nous suivions votre visite à notre site, vous pouvez désactiver le suivi dans votre navigateur ici:
Autres services externes
Nous utilisons également différents services externes tels que Google WebFonts, Google Maps et les fournisseurs de vidéo externes. Comme ces fournisseurs peuvent collecter des données personnelles comme votre adresse IP, nous vous permettons de les bloquer ici. Veuillez prendre note que cela pourrait fortement réduire la fonctionnalité et l'apparence de notre site. Les modifications prendront effet une fois que vous rechargerez la page.
Paramètres Google webfont:
Paramètres Google Map:
Vimeo et YouTube Video Embeds:
Politique de Confidentialité
Vous pouvez lire plus sur nos cookies et les paramètres de confidentialité en détail sur notre Page de Politique de Confidentialité.